Las tarifas de las tarjetas de crédito podrían bajar: ¿qué modificaciones se esperan?
¿Tu tarjeta te está cobrando demás? Las comisiones podrían reducirse pronto
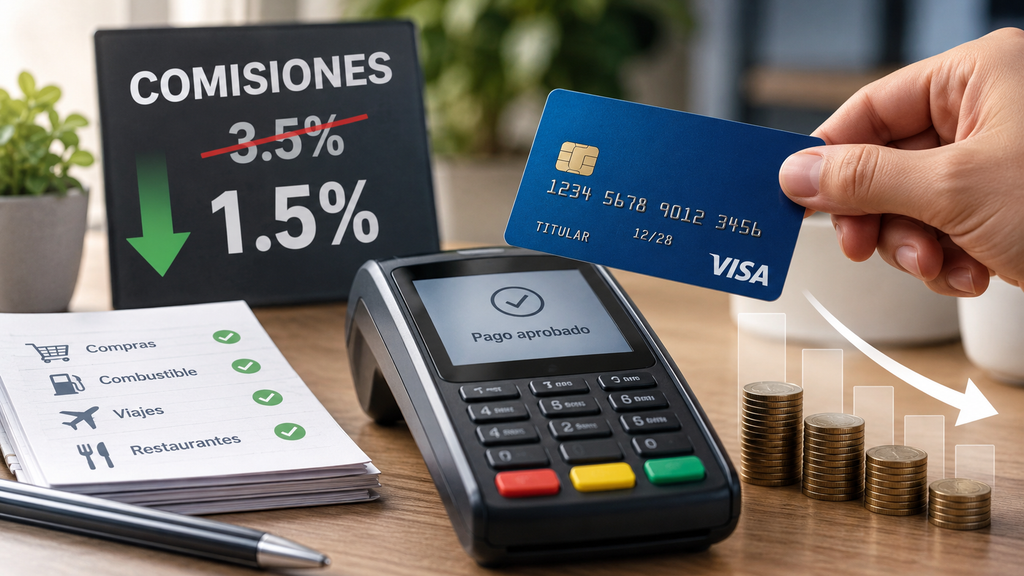
Las comisiones por el uso de tarjetas de crédito podrían bajar, aunque eso no implica que todos los cargos que afronta una persona por tener o usar una tarjeta se reduzcan automáticamente.
Lo que varía es cuál comisión baja, quién debe pagarla y qué tipo de transacciones están incluidas en esa modificación.
Algunas de las recientes iniciativas se enfocan en los costos que enfrentan los comercios al aceptar pagos con tarjeta, mientras que otros cargos funcionan con reglas distintas.
Para comprender qué impacto habrá en tu bolsillo, es necesario analizar cada comisión de forma individual.
¿Qué implica que las comisiones de las tarjetas de crédito puedan bajar?
Esto quiere decir que algunos de los costos vinculados al uso de pagos con tarjeta podrían reducirse, aunque el impacto dependerá de qué medidas se implementen.
El sistema de tarjetas incluye varios actores: bancos emisores, redes de pago, adquirentes, procesadores y comercios. Por eso, no existe una sola “comisión de tarjeta”.
¿Qué comisión podría bajar?
Las reducciones que se han anunciado o están en estudio suelen enfocarse en los costos relacionados con la aceptación de pagos mediante tarjeta.
Banco de México señala que las tasas de descuento son las comisiones que las entidades financieras cobran a los comercios por procesar pagos con tarjeta.
Esta entidad publica esta información para facilitar la comparación entre opciones y promover una mayor competencia.
Esto no debe confundirse con la comisión anual que un banco puede cobrar directamente al titular de la tarjeta.
¿Cuáles son las razones para que las comisiones de las tarjetas puedan bajar?
El objetivo de reducir ciertos costos es, entre otros, incentivar la competencia y disminuir el gasto que implica para los comercios aceptar pagos electrónicos.
En el sector de pagos, las comisiones suelen representar un gasto significativo para los comercios, sobre todo para aquellos que manejan un volumen elevado de transacciones.
Por otro lado, para 2026 se anunció una medida puntual que afecta los pagos con tarjetas y vales para la compra de gasolina y diésel.
En el caso de las tarjetas de crédito, el acuerdo contempla una reducción de 1 punto porcentual por cada transacción, válida desde el 1 de mayo hasta el 31 de octubre de 2026.
Este caso es relevante porque muestra que la disminución de una comisión puede aplicarse solo a ciertos tipos de operaciones y por un tiempo limitado.
¿Significa que una reducción en la comisión hará que la tarjeta sea más económica?
No siempre es así. Una tarjeta puede mantener una comisión anual alta, aunque ciertos costos vinculados a la aceptación de pagos se reduzcan.
Por otro lado, también existen tarjetas con comisión anual de $0, mientras que otras cobran una tarifa a cambio de beneficios adicionales.
Por eso, para conocer el costo real de una tarjeta, es fundamental evaluar todos los cargos y no solo una comisión en particular.
¿Qué modificaciones podrían afectar a los usuarios?
Los consumidores podrían verse favorecidos indirectamente si la reducción de costos fomenta mayor competencia, facilita ofertas o baja ciertos gastos para los comercios.
No obstante, una disminución en las comisiones por aceptación no implica necesariamente una reducción inmediata en el costo final de los productos o servicios.
Los impactos potenciales pueden clasificarse en tres ámbitos principales.
Costos reducidos para los comercios
Si un comercio paga menos por procesar una transacción, puede quedarse con una mayor parte del importe de la venta.
Según NerdWallet, los gastos por procesamiento de tarjetas generalmente incluyen varias tarifas, como las de intercambio, las redes de pago y el procesador.
El precio final varía según el tipo de tarjeta, la operación realizada y el proveedor que se utilice.
Incremento en la competencia entre proveedores
Un esquema de costos más claro puede facilitar que los usuarios comparen distintas opciones entre proveedores de servicios de pago.
Banco de México indica que publicar datos sobre tasas y comisiones busca fomentar la transparencia y aumentar la competencia en el mercado.
Para el usuario final, esto puede implicar más opciones de tarjetas, promociones y servicios, aunque el impacto dependerá de las estrategias de cada entidad.
Cambios posibles en beneficios y tarifas
Los bancos también podrían ajustar al mismo tiempo las tarifas y los beneficios que ofrecen en sus productos.
Por eso, al bajar una comisión, una tarjeta puede cambiar otra característica o condición del producto.
No es recomendable evaluar una comisión sin considerar el contexto completo.
¿Podrían bajar las comisiones de las tarjetas de crédito y también la cuota anual?
No debemos suponer que una reducción en las comisiones por pagos implique automáticamente una disminución en la cuota anual.
La cuota anual corresponde a un cargo distinto.
CNBC Select indica que algunas tarjetas aplican una cuota anual a cambio de beneficios como recompensas, créditos, seguros o acceso a servicios exclusivos, mientras que otras no cobran esta cuota.
Por eso, cuando escuches que las comisiones de las tarjetas de crédito podrían bajar, primero asegurate de entender qué tipo de comisión está siendo modificada.
¿Cómo determinar si la cuota anual de tu tarjeta realmente vale la pena?
Podés realizar un cálculo simple:
Valor anual de los beneficios menos la comisión anual equivale al valor real de la tarjeta
¿Qué sucede con los intereses de las tarjetas de crédito?
Reducir las comisiones no implica necesariamente que los intereses también bajen.
Este es un aspecto clave para quienes suelen financiar sus compras con tarjeta.
Los intereses representan el costo de mantener un saldo financiado y son distintos de la comisión que puede cobrar un comercio o de la cuota anual.
Tanto NerdWallet como CNBC Select consideran que los intereses, las penalizaciones por pagos tardíos y los cargos por adelantos en efectivo son algunos de los principales gastos que elevan el costo de usar una tarjeta.
Por eso: una comisión más baja no significa que el financiamiento sea más económico.
Si sueles pagar solo el mínimo, el costo financiero puede impactar mucho más que una reducción pequeña en otras comisiones.
¿Qué aspectos deberías evaluar antes de financiar una compra?
Chequeá lo siguiente:
- La tasa de interés;
- El costo total del financiamiento;
- La cantidad de cuotas;
- Las comisiones involucradas;
- El monto final que terminarás pagando.
No te fijes solo en el valor de la cuota mensual.
Una cuota que parece baja puede ocultar un costo total mucho más alto.
¿Qué aspectos deberías controlar en tu tarjeta si varían las comisiones?
Primero, es fundamental saber qué comisión está cambiando y si esta modificación aplica a tu tarjeta.
Recuerda que no todas las tarjetas tienen los mismos términos ni condiciones.
1. Revisá la comisión anual
Consultá cuánto estás pagando ahora y en qué momento se realiza el cobro.
2. Revisá los intereses
Si sueles financiar saldos, este gasto suele ser más significativo que una comisión puntual.
3. Revisa las comisiones aplicadas a operaciones específicas
Fijate en los siguientes puntos:
- adelantos de efectivo;
- pagos atrasados;
- transferencias;
- operaciones internacionales;
- mantenimiento;
- cargos por inactividad, si aplican.
4. Compara los beneficios reales que recibís
Preguntate: ¿realmente aprovecho los beneficios por los que pago?
Una tarjeta con una cuota anual elevada puede valer la pena para quien utiliza sus beneficios, pero no tanto para quien apenas los aprovecha.
¿Qué pasos deberías seguir ahora?
No cambies tu tarjeta solo porque viste que las comisiones podrían bajar. Primero, revisá cuánto estás pagando hoy.
Podés hacerlo siguiendo cuatro sencillos pasos.
Paso 1: Revisa tus estados de cuenta recientes
Identifica todas las comisiones que te hayan cobrado.
Paso 2: Separa las comisiones de los intereses
No confundas estos dos conceptos.
Una comisión es un cargo puntual; los intereses son el costo por financiar un saldo pendiente.
Paso 3: Calculá el uso real de los beneficios
Incluí solo los beneficios que efectivamente aprovechaste durante el año.
Paso 4: Compara el costo total de la tarjeta
No te quedes solo con el monto de la cuota anual para comparar tarjetas.
Evalúa cuánto te cuesta realmente mantener y usar cada tarjeta.
Opinión del autor
Al escuchar que las comisiones de las tarjetas de crédito podrían bajar, es común pensar que el próximo resumen será automáticamente más económico.
Sin embargo, el funcionamiento del sistema de tarjetas es mucho más complejo.
Existen comisiones que paga el comercio, otras que asume el banco y otras que afectan directamente al usuario. Por eso, el tipo de comisión es tan relevante como el porcentaje que se reduzca.
Para quien utiliza una tarjeta de crédito, la pregunta clave no es solo “¿bajaron las comisiones?”, sino más bien: “¿Qué costos de mi tarjeta cambiaron y cuánto impacto tienen para mí?”
Analizar esa diferencia te permitirá evitar interpretaciones erróneas y comprender con claridad cuánto te está costando realmente usar tu tarjeta.
Contenido Recomendado
Seguro más caro: 7 razones
Descubrí 7 motivos del incremento y qué aspectos revisar antes de renovar tu póliza.
Continuar leyendo * Você continuará no site atual